


Revolut — Banking & Trading
4,850.22K Bewertungen
App-Details
- Version
- 10.150.2
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 50.000.000+
- Entwickler
- Revolut Ltd
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
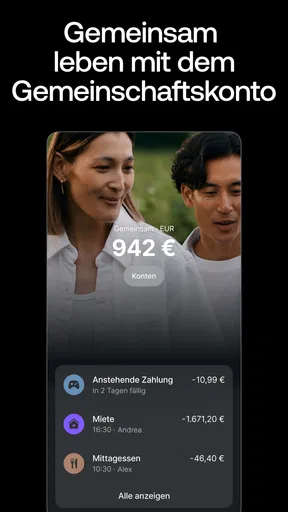
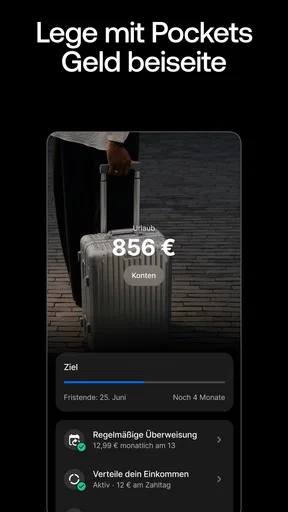
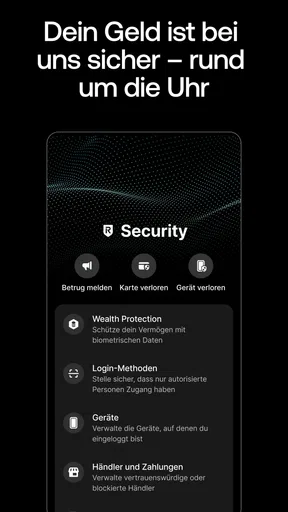
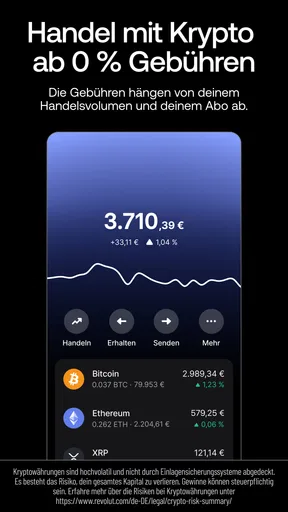
 Analyse von AppCompare
Bevor ich eine Finanz-App im Alltag nutze, möchte ich zuerst wissen, wofür sie mir konkret helfen kann und wie ich ohne Umwege zu einem verlässlichen ersten Ergebnis komme. Bei Revolut — Banking & Trading würde ich nicht versuchen, gleich alle Bereiche auszuprobieren. Ich beginne lieber mit einer überschaubaren Aufgabe, etwa einer alltäglichen Ausgabe, und prüfe, ob sich die App in meine Geldroutine einfügt. Der breite Ansatz ist praktisch, verlangt aber etwas Orientierung: Banking, Sparen und Investieren sind verschiedene Tätigkeiten.
Was dich beim Einstieg erwartet
Revolut ist eine kostenlose Finanz-App von Revolut Ltd. Sie ist seit dem 1. Juni 2015 verfügbar und wird in der Kategorie Finanzen geführt. Im Play Store liegt ihre durchschnittliche Bewertung bei 4,8 aus rund 4,1 Millionen Bewertungen; insgesamt wurde sie über 50 Millionen Mal installiert. Das spricht für eine große Nutzerbasis, sagt aber nicht automatisch, ob die App zu den eigenen Gewohnheiten passt.
Mein Eindruck vom Konzept: Die App soll mehrere Geldthemen an einem Ort zugänglich machen, statt nur die mobile Ergänzung eines einzelnen Girokontos zu sein. Das ist nützlich, wenn du gern Ausgaben im Blick behältst und dich auch für Sparen oder Investieren interessierst. Zugleich solltest du nicht davon ausgehen, dass jede Funktion für dich relevant ist. Wer lediglich den Kontostand prüfen und gelegentlich eine Überweisung erledigen möchte, kann eine schlichtere Banking-App übersichtlicher finden.
Die Altersfreigabe lautet USK ab 0 Jahren. Das ist eine Einstufung für Inhalte und kein Hinweis darauf, dass Finanzentscheidungen für Kinder gedacht wären. Wer die App für den eigenen Alltag einrichtet, sollte besonders bei Anlageangeboten die Unterschiede zwischen Geld verwalten und Geld investieren im Blick behalten.
Für den Einstieg ist eine kleine Erwartungshaltung hilfreich: Nutze die App zunächst für eine einzige konkrete Aufgabe. Zum Beispiel kannst du prüfen, wie eine alltägliche Zahlung in deiner Finanzübersicht erscheint oder wie sich ein regelmäßiger Blick auf Ausgaben in deinen Tagesablauf einbauen lässt. Erst wenn dieser einfache Ablauf für dich verständlich ist, lohnt es sich, weitere Bereiche zu erkunden.
Einrichten, ohne sich zu verzetteln
Nach der Installation würde ich zuerst die Kontoeröffnung und die angezeigten Schritte aufmerksam durchgehen. Bei einer Finanz-App ist es sinnvoll, Angaben sorgfältig zu prüfen, statt sich durch Bildschirme zu tippen, nur um möglichst schnell fertig zu sein. Halte außerdem Ausschau nach den Hinweisen, die dir die App beim Einrichten zeigt, und lies sie in Ruhe, bevor du eine Entscheidung bestätigst.
Die aktuelle Version ist 10.150.2; als Mindestanforderung ist Android 9 angegeben. Wenn dein Gerät diese Voraussetzung erfüllt, ist das der technische Ausgangspunkt für die Installation. Für die eigentliche Nutzung zählt danach vor allem, ob du dich mit dem Ablauf wohlfühlst und die angezeigten Informationen verstehst. Bei einem Finanzprodukt sollte ein kurzer Moment zum Nachlesen wichtiger sein als ein möglichst schneller Abschluss.
Lesenswert vor deiner Entscheidung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt

Carrom Pool im Stresstest: Was passiert bei Fehlern und Verbindungsabbrüchen?

Mi Music gewinnt an Bedeutung, weil der kürzeste Weg zur Musik zählt

WhatsApp stiftet Gemeinschaft – und erzeugt sozialen Druck

LockMyPix: Der ultimative Schutz für Ihre digitalen Erinnerungen
Mein konkreter Einrichtungstipp: Entscheide vorab, was dein erster Erfolg sein soll. Wenn du vor allem deine laufenden Ausgaben ordnen möchtest, bleib zunächst bei diesem Ziel. Wenn du die App wegen des Sparens ausprobierst, erkunde diesen Bereich, ohne nebenbei schon Anlageentscheidungen zu treffen. Ein klarer erster Zweck macht die vielen Möglichkeiten leichter handhabbar und hilft dir zu erkennen, ob Revolut deine eigentliche Lücke schließt.
Auch die eigene Ausgangslage spielt eine Rolle. Wer bereits mehrere Konten und Finanz-Apps nutzt, sollte sich überlegen, welche Aufgabe Revolut übernehmen soll, statt alles doppelt zu pflegen. Eine App kann nur dann den Alltag vereinfachen, wenn du weißt, wo du bestimmte Informationen künftig nachschlagen willst. Für manche ist sie der zentrale Finanzüberblick; für andere bleibt sie ein zusätzliches Werkzeug für ausgewählte Situationen.
Der erste Erfolg: eine Ausgabe bewusst nachvollziehen
Als erste sinnvolle Nutzung würde ich eine gewöhnliche Alltagssituation wählen, statt sofort mit einer komplexen Finanzentscheidung anzufangen. Stell dir vor, du kaufst auf dem Heimweg etwas ein und möchtest später nachvollziehen, wie diese Ausgabe in deinen Geldalltag passt. Öffne die App anschließend mit einer konkreten Frage: Was möchte ich über meine Finanzen heute besser verstehen? Dieser kleine Ablauf ist oft hilfreicher, als wahllos durch Menüs zu stöbern.
Der nicht ganz offensichtliche Vorteil eines solchen Tests ist, dass du dabei nicht nur Funktionen kennenlernst, sondern auch deine eigene Routine prüfst. Schaust du lieber kurz nach jeder Ausgabe hinein, oder möchtest du deine Finanzen nur in festen Abständen kontrollieren? Eine App mit vielen Möglichkeiten bringt wenig, wenn du sie im Alltag nicht auf die Weise verwendest, die für dich funktioniert. Ich würde deshalb erst einige normale Nutzungsmomente abwarten, bevor ich weitere Bereiche zu meinem Standard mache.
Ein weiterer praktischer Schritt ist, Fragen zu notieren, die beim ersten Blick auftauchen. Ist ein Begriff unklar? Weißt du, ob du gerade einen Bereich für tägliche Geldverwaltung oder für eine andere finanzielle Aktivität betrachtest? Dann halte kurz inne und prüfe die Erklärung in der App, bevor du etwas bestätigst. Gerade bei Finanzangeboten ist es vernünftiger, eine Funktion zunächst zu verstehen, als aus Neugier eine Handlung auszulösen, deren Folgen man noch nicht einschätzen kann.
Für einen ersten Erfolg muss also nicht gleich eine große Veränderung auf dem Konto stehen. Es reicht, wenn du nach der Einrichtung besser weißt, wo du eine relevante Information findest und ob die App zu deiner persönlichen Geldroutine passt. Das klingt unspektakulär, ist aber ein guter Test: Eine Finanz-App sollte nicht nur umfangreich wirken, sondern dir bei einer echten Frage eine nachvollziehbare Orientierung geben.
Wo Einsteiger leicht durcheinanderkommen
Die größte mögliche Verwirrung entsteht für mich dadurch, dass Banking, Sparen und Investieren in einer gemeinsamen App nebeneinanderstehen. Das sind keine austauschbaren Tätigkeiten. Ein Bereich, der für den täglichen Umgang mit Geld gedacht ist, sollte nicht gedanklich mit einer Anlageentscheidung vermischt werden. Wenn du die App neu nutzt, geh Schritt für Schritt vor und lies die Beschreibungen, bevor du von einem Angebot auf das nächste wechselst.
Auch ein vertrautes, unkompliziertes Design wäre kein Ersatz dafür, die Bedingungen eines Finanzprodukts selbst zu prüfen. Lies insbesondere dort genau, wo du Geldbewegungen oder Entscheidungen bestätigst. Wenn du etwas nicht einordnen kannst, ist es völlig vernünftig, die Aktion aufzuschieben und dich erst schlauzumachen. Ich würde eine Funktion, die ich nicht verstehe, nicht allein deshalb nutzen, weil sie in derselben App wie meine übrige Finanzübersicht erscheint.
Ein zweiter Stolperstein ist die Vorstellung, dass eine einzige App automatisch alle bisherigen Geldwege ersetzen sollte. Wer für bestimmte Aufgaben eine Hausbank nutzt, kann Revolut zunächst ergänzend ausprobieren. Das macht den Vergleich greifbar: Welche Abläufe erledigst du dort tatsächlich einfacher, und für welche greifst du weiterhin lieber auf deine gewohnte Lösung zurück? Erst aus dieser Erfahrung ergibt sich, ob ein größerer Wechsel für dich überhaupt sinnvoll wäre.
Im Vergleich zu einer typischen Bank-App wirkt Revolut als Idee breiter, weil es nicht allein auf alltägliches Banking zielt. Gegenüber spezialisierten Spar- oder Anlageangeboten kann eine breite Finanz-App dafür weniger fokussiert wirken. Das ist ein echter Zielkonflikt und keine pauschale Schwäche: Wer nur eine eng umrissene Aufgabe lösen will, profitiert oft von einem Werkzeug, das genau diese Aufgabe in den Mittelpunkt stellt. Wer mehrere Geldthemen zusammen betrachten möchte, kann den gebündelten Ansatz angenehmer finden.
Welche Nutzer profitieren und wer lieber vergleicht
Ich würde Revolut zuerst Menschen empfehlen, die gern selbst den Überblick behalten und offen dafür sind, verschiedene Finanzbereiche in einer App zu erkunden. Besonders passend kann sie sein, wenn du nicht nur einen digitalen Zugang für Bankgeschäfte suchst, sondern auch Sparen und Investieren als Themen auf dem Schirm hast. Die große Verbreitung und die hohe durchschnittliche Bewertung können bei der Vorauswahl beruhigend wirken, ersetzen aber nicht den persönlichen Test.
Weniger passend ist die App wahrscheinlich, wenn du maximale Einfachheit suchst und dich von mehreren Finanzbereichen eher ablenken lässt. Auch wer Entscheidungen zu Geld grundsätzlich lieber über eine einzige vertraute Bankverbindung erledigt, sollte nicht aus dem Wunsch heraus wechseln, möglichst viele Funktionen in einem Bildschirm zu haben. Für eine klar abgegrenzte Anlageaufgabe kann ein darauf spezialisiertes Angebot die bessere Wahl sein; für grundlegende Bankgeschäfte kann die App der eigenen Bank genügen.
Ein nützlicher Vergleich beginnt nicht bei einer langen Funktionsliste, sondern bei deinem häufigsten Anlass. Frag dich: Welche Geldfrage möchte ich regelmäßig beantworten? Wenn du vor allem nachsehen willst, wie es um deine alltäglichen Finanzen steht, teste genau das. Wenn dein Hauptinteresse beim Investieren liegt, prüfe besonders sorgfältig, ob du mit der Darstellung und den Informationen des jeweiligen Bereichs zurechtkommst. Die richtige Alternative hängt weniger vom Ruf einer App ab als von der Aufgabe, die du ihr geben willst.
Behalte außerdem im Hinterkopf, dass eine hohe Zahl an Bewertungen unterschiedliche Nutzungsweisen bündelt. Ein Mensch nutzt vielleicht nur einzelne Banking-Funktionen, ein anderer interessiert sich für weitere Finanzbereiche. Deshalb würde ich allgemeine Begeisterung oder Kritik nicht ungeprüft auf den eigenen Fall übertragen. Ein kurzer, bewusst begrenzter Test mit deinem konkreten Alltagsziel ist aussagekräftiger.
Ein typischer Alltagstest mit klarer Frage
Ein realistischer Test könnte so aussehen: Du erledigst Besorgungen, bezahlst wie gewohnt und nimmst dir später einen ruhigen Moment, um deine Finanzübersicht anzusehen. Statt bloß durch die Oberfläche zu scrollen, prüfst du, ob du die Information findest, die du gerade brauchst, und ob sie dir hilft, den Tag besser einzuordnen. Wenn du dabei merkst, dass du lieber eine Wochenroutine als häufige kurze Kontrollen hättest, kannst du deine Nutzung entsprechend begrenzen.
Diese kleine Übung ist auch dann nützlich, wenn du Revolut neben deiner Hausbank verwenden möchtest. Lege für dich fest, welche App du für welche Art von Frage öffnest. So vermeidest du, dieselbe Information an mehreren Orten zu suchen oder eine neue App nur aus Gewohnheit parallel zu pflegen. Der praktische Nutzen zeigt sich nicht daran, wie viele Bereiche du aktivierst, sondern daran, ob du einen wiederkehrenden Handgriff einfacher erledigst.
Der nächste Schritt nach dem ersten Test
Wenn du nach den ersten Besuchen weißt, wo du deine wichtigsten Informationen findest, kannst du entscheiden, ob du mehr Zeit in die App investieren möchtest. Erweitere deine Nutzung lieber einzeln: erst verstehen, wie ein Bereich für dich funktioniert, dann erst den nächsten ausprobieren. So bemerkst du eher, ob eine neue Funktion wirklich einen Nutzen bringt oder nur zusätzliche Aufmerksamkeit verlangt.
Mein Rat ist, dir eine kleine persönliche Regel zu setzen: Nutze Revolut zunächst für die eine Aufgabe, wegen der du es installiert hast, und prüfe nach einigen alltäglichen Gelegenheiten, ob es sich bewährt. Wenn du regelmäßig hineinschaust und dich dabei besser orientiert fühlst, hat die App einen Platz in deiner Routine verdient. Wenn du dagegen häufig suchst, Begriffe missverstehst oder lieber in einer anderen App arbeitest, ist das ein guter Grund, bei einer einfacheren oder stärker spezialisierten Lösung zu bleiben.
Bevor du die Nutzung ausweitest, kannst du dir außerdem drei Fragen stellen: Verstehst du, welchen Bereich du gerade verwendest? Weißt du, welche konkrete Aufgabe du damit erledigen willst? Und kannst du die angezeigten Bedingungen nachvollziehen, bevor du etwas bestätigst? Wenn eine Antwort noch offen ist, bleib bei der vertrauten Nutzung und nimm dir Zeit zum Nachlesen. Das ist kein Scheitern des Einstiegs, sondern ein vernünftiger Umgang mit einer App, in der unterschiedliche Finanzthemen zusammenkommen.
Mein Fazit: Revolut ist eine vielseitige Finanz-App, die am besten funktioniert, wenn du mit einem überschaubaren Ziel beginnst und die einzelnen Bereiche bewusst auseinanderhältst. Die kostenlose Nutzung senkt die Hürde zum Ausprobieren, aber sie ist kein Grund, Finanzangebote ungeprüft zu übernehmen. Für neugierige Nutzer, die ihren Umgang mit Geld aktiv organisieren möchten, ist der breite Ansatz interessant. Wer nur eine einfache Bank-App oder ein einzelnes spezialisiertes Werkzeug braucht, sollte erst vergleichen, bevor er seine gewohnte Lösung ersetzt.
Vorteile
- Karten lassen sich direkt in der App sperren und wieder freischalten.
- Virtuelle Karten können Online-Zahlungen von der Hauptkarte trennen.
- Ausgaben werden übersichtlich nach Kategorien aufgeschlüsselt.
- Sparziele helfen dabei
- Geld für bestimmte Vorhaben zurückzulegen.
- Benachrichtigungen informieren zeitnah über Kontobewegungen.
Nachteile
- Für manche Funktionen und Karten fallen je nach Tarif Gebühren an.
- Der Kundensupport ist überwiegend digital und nicht telefonisch erreichbar.
- Bargeldabhebungen sind je nach Tarif und Betrag begrenzt.
- Ein Revolut-Konto ersetzt nicht in jeder Situation eine klassische Bankverbindung.
- Trading-Angebot und verfügbare Anlageprodukte können regional variieren.
Häufig gestellte Fragen zu Revolut — Banking & Trading
Was ist Revolut – Banking & Trading, und welche Funktionen bietet die App?
Revolut ist eine Finanz-App, über die Sie verschiedene Geldangelegenheiten an einem Ort verwalten können. Je nach Land und gewähltem Tarif umfasst das Angebot beispielsweise ein Konto mit Karte, Überweisungen, Währungsumtausch und Einblicke in Ihre Ausgaben. Außerdem können in der App Funktionen für den Handel mit bestimmten Anlageprodukten verfügbar sein. Welche Leistungen und Funktionen Sie tatsächlich nutzen können, hängt von Ihrem Wohnsitz, der aktuellen Verfügbarkeit und den jeweiligen Bedingungen ab.
Ist Revolut kostenlos, oder fallen Gebühren an?
Die Nutzungskosten richten sich nach dem gewählten Kontomodell und der jeweiligen Transaktion. Es gibt üblicherweise einen kostenlosen Tarif sowie kostenpflichtige Abonnements mit zusätzlichen Leistungen. Auch bei einem kostenlosen Konto können für bestimmte Vorgänge Gebühren, Limits oder Aufschläge gelten, etwa abhängig von Währung, Handelsaktivität oder Nutzung außerhalb festgelegter Freibeträge. Prüfen Sie deshalb vor einer Transaktion die aktuelle Gebührenübersicht in der App und vergleichen Sie die Bedingungen für Ihr Land.
Wie sicher ist Revolut, und wie werden meine Daten und mein Geld geschützt?
Die App bietet Sicherheitsfunktionen wie die Anmeldung mit einem Gerätecode oder biometrischen Daten sowie Einstellungen zur Verwaltung und Sperrung einer Karte. Revolut kann außerdem Prüfungen zur Identitätsbestätigung und zur Verhinderung betrügerischer Aktivitäten durchführen. Der Schutz von Guthaben und die geltenden Einlagensicherungsregeln hängen jedoch davon ab, welche Revolut-Gesellschaft Ihr Konto führt und welche Produkte Sie verwenden. Lesen Sie die entsprechenden Informationen in der App, bevor Sie größere Beträge einzahlen.
Kann ich mit Revolut Aktien, Kryptowährungen oder andere Anlagen handeln?
Die App kann je nach Land und aktueller Produktverfügbarkeit Zugang zu Handelsfunktionen bieten. Welche Anlageprodukte verfügbar sind, unterscheidet sich nach Wohnsitz und kann sich im Laufe der Zeit ändern. Anlagen sind mit Risiken verbunden: Der Wert kann steigen oder fallen, und Sie können Geld verlieren. Gebühren, Handelslimits und weitere Bedingungen sollten Sie vor dem Kauf prüfen. Revolut ersetzt keine individuelle Anlageberatung; investieren Sie daher nur, wenn Sie das Produkt und seine Risiken verstehen.
Was muss ich tun, um ein Revolut-Konto zu eröffnen, und ist die App überall verfügbar?
Für die Registrierung benötigen Sie normalerweise ein kompatibles Smartphone, eine gültige Mobilnummer und persönliche Angaben. Zur Überprüfung Ihrer Identität kann Revolut außerdem ein Ausweisdokument und gegebenenfalls weitere Nachweise anfordern. Die Kontoeröffnung ist nicht in jedem Land möglich, und einzelne Funktionen können regional eingeschränkt sein. Laden Sie die App nur über den offiziellen App Store oder Google Play herunter, prüfen Sie die Teilnahmebedingungen für Ihren Wohnsitz und schließen Sie die Verifizierung ab, bevor Sie alle Kontofunktionen nutzen möchten.


